岡山の税務・会計・申告なら税理士法人あさひ合同会計へ。
確定申告、相続、事業承継、法人設立、IT化をサポート。
ちょっと気になる経理処理
2026.11.13
義 援 金 の 取 扱 い
災害が発生した際、被災された方を支援するため、会社や個人で義援金を支出することがあります。今回は、法人と個人が義援金を支払った場合の税務上の取り扱いについて、簡単にご紹介します。
◇寄附先別の主な税務上の原則的な取扱い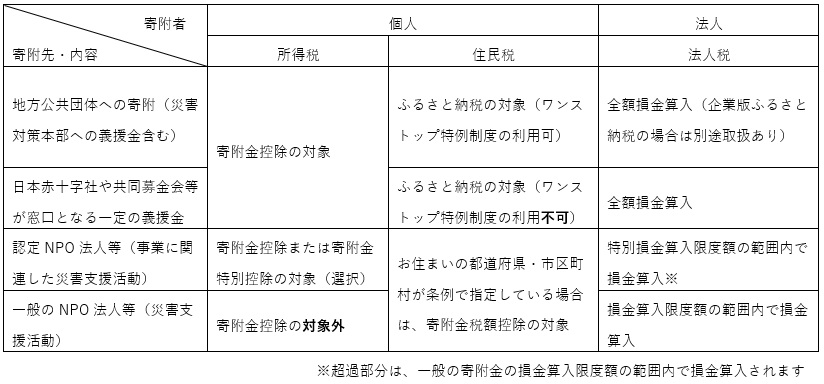
◇法人の場合
国や地方公共団体に直接支払う義援金や、最終的に国・地方公共団体へ拠出されることが明らかな義援金などは、「国等に対する寄附金」として、支出した金額の全額を損金に算入できます。一方、NPO法人などへの寄附は、法人の種類や寄附の内容によって損金算入できる金額が異なります。
◇個人の場合
個人が支払った義援金が「特定寄附金」に該当する場合、所得税の寄附金控除を受けることができます。また、被災地の地方公共団体に設置された災害対策本部等への義援金は、個人住民税の寄附金税額控除の対象となり、原則として「ふるさと納税」に該当します。
◇法人が被災された取引先に災害見舞金を支出する場合
被災前の取引関係の維持・回復を目的として、取引先が通常の営業活動を再開するための復旧過程にある期間に支出する災害見舞金は、寄附金又は交際費等に該当せず損金の額に算入されます。
◇上記の控除・損金算入を受けるためには
税務上の控除・損金算入を受けるためには、寄附したことを証明する書類が必要です。領収書や受領証、振込明細などのほか、募金趣意書等も必要に応じて保管しておきましょう。
同じ「義援金」でも、寄附先によって税務上の取り扱いが変わることがあります。大切な支援だからこそ、支出する前に寄附先や募集内容を確認して、正しく処理しておきましょう。
ご不明な点等ございましたら、弊社担当者までお気軽にご相談ください。