岡山の税務・会計・申告なら税理士法人あさひ合同会計へ。
確定申告、相続、事業承継、法人設立、IT化をサポート。
相続・事業承継あれこれ
2026.11.13
住宅取得等をする際の贈与特例~現行制度は年末まで~
父母・祖父母などから住宅取得等資金の贈与を受ける場合、所定の要件を満たせば贈与税が一定金額まで非課税となる、現行の特例制度の利用期限は今年の12月31日です。
1.制度概要
①非課税限度額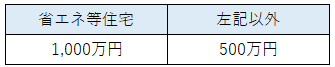
②主な要件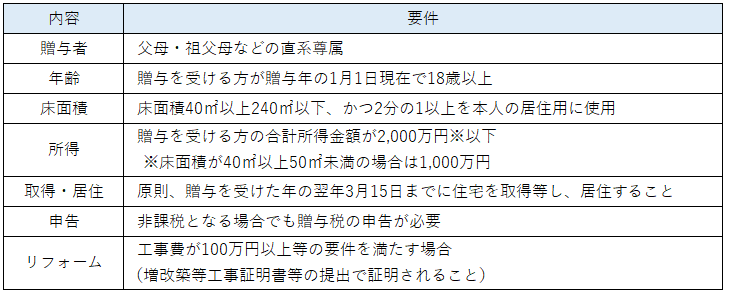
2.主な留意点
①利用期限と来年以降の延長可能性
現行の特例制度の利用期限は令和8年12月31日までですが、来年以降も延長される可能性はあります。延長の有無や、延長された場合の制度内容・要件については、12月に取りまとめられる予定の2027年度税制改正大綱において明らかになる見込みです。
②所得要件
給与だけでなく、不動産・株式等の売却などを含めた「合計所得金額」で判定します。
なお、株式等を金融機関の「特定口座(源泉徴収あり)」で運用し、確定申告をしない場合、その所得は合計所得金額に含まれませんが、繰越損失の控除等を受けるため確定申告をする場合には、合計所得金額に含まれるため注意が必要です。
③居住要件
原則として、贈与を受けた翌年の3月15日までに住宅を取得等し、居住する必要があります。特にマンションの手付金等について贈与を受ける場合には、完成・引渡し時期によっては、期限までに取得等できない可能性があるため注意が必要です。
※内容は執筆時点の法律等に基づき整理しています。制度改正があるほか、内容につきましては、情報の提供を目的として一般的な取り扱いを記載しております。対策の立案・実行については、専門家にご相談の上進めていただきますようお願い申し上げます。